2026-11-17 15:18


機構報告顯示,即使黃仁勳沒有離職,AI產業的資金狀況也已開始發生變動。(資料照,劉偉宏攝)
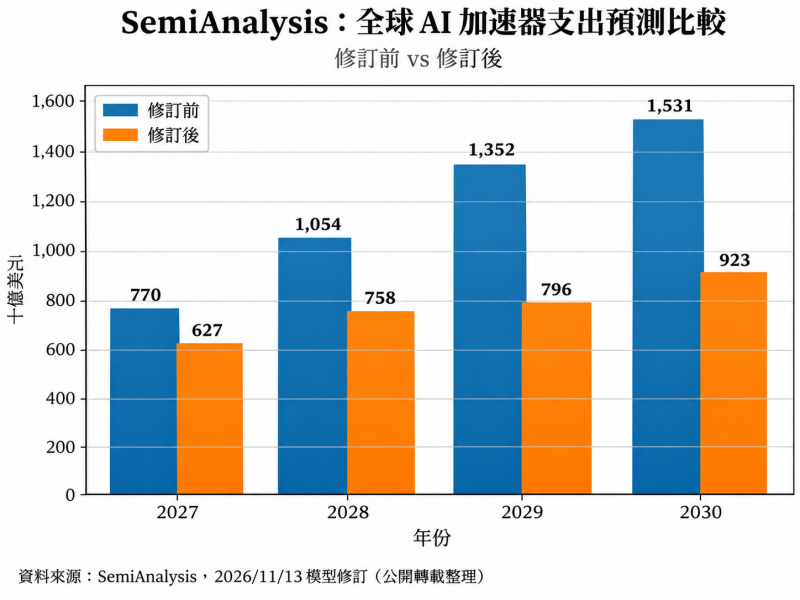
全球AI資本支出開始面臨重新估價。半導體研究機構SemiAnalysis大幅下修未來AI算力投資,2030年全球加速器支出預估從1.53兆美元降至9230億美元,輝達受創最深。更驚人的是,分析團隊特別強調,這次預測還沒有計入黃仁勳離任可能帶來的衝擊。
正當黃仁勳離開輝達、華爾街重新評估這家AI晶片霸主的未來,一份來自SemiAnalysis的研究報告,又對全球AI投資熱潮投下震撼彈。
SemiAnalysis於11月13日更新AI加速器與HBM需求模型,大幅調降2027年至2030年的晶片出貨、資本支出及電力需求預測。其中,2028年全球AI加速器支出預測,從原本1.054兆美元降至7580億美元,縮減28%。2030年更從1.531兆美元降至9230億美元,一口氣砍掉6080億美元,降幅約40%。合計2027年至2030年4年,新的市場預測比原本少了約1.6兆美元。
這是一個極大的數字。
新模型仍預估2030年全球AI加速器支出超過9000億美元,AI產業仍在成長。但市場必須開始面對一個過去不太願意認真回答的問題:AI需求究竟能成長多快?客戶真的有足夠現金,支付如此龐大的算力投資嗎?
這次模型調整,受創最嚴重的就是輝達。
SemiAnalysis將輝達2027年至2030年算力產品出貨對應收入的預測,分別下修22%、39%、56%及66%。其中2030年遭下修66%,指的是相對於上一版模型的預測調整,並非輝達實際營收將衰退66%。
真正的關鍵在於,這次調降不只涉及晶片數量,也包括未來產品的預估售價。
以輝達下一代Feynman系列為例,SemiAnalysis將Feynman Ultra的平均售價假設,從17.5萬美元大幅降至9.8萬美元,降幅約44%。Feynman的價格假設也從11萬美元降至7.8萬美元,Feynman Next則從19.1萬美元降至11.8萬美元。
部分降幅來自HBM記憶體成本預期降低,但研究團隊也認為,未來競爭加劇,輝達可能必須接受較低的產品加價率。這是整份報告最重要的警訊。
過去輝達之所以能維持7成以上的毛利率,是因為全球AI市場高度依賴它的GPU、CUDA軟體生態與完整系統平台。但當Google TPU、Amazon Trainium、AMD GPU,以及其他客製化ASIC逐漸成熟,大型雲端客戶便有更多選擇。
一旦客戶不再願意無條件為輝達的技術領先支付高價,過去支撐輝達估值的超額利潤,就可能面臨重新分配。
SemiAnalysis提出三個主要下修原因。
首先,前沿AI模型公司的新增年化經常性收入成長放慢,意味著模型服務的商業化速度,未必足以支撐先前預期的算力擴張。
其次,債券與股權投資人開始收緊AI基礎設施融資,尤其是缺乏大型雲端服務商長期採購承諾的資料中心計畫。
第三,美國期中選舉後的政策變化與資料中心建設限制,讓原定2027年下半年至2028年上半年部署的約5.8GW容量面臨延後。

其中,前兩項是SemiAnalysis認為更重要的結構性因素。這也呼應華爾街最近出現的轉變。過去只要一家企業宣稱要投入AI、興建資料中心、採購大量GPU,就容易取得市場資金支持。現在投資人開始追問:誰是最終客戶?未來租金收入多少?現金流能否支付利息與折舊?
CoreWeave這類新興雲端服務商尤其受到關注。
它們必須先取得大量融資,購買GPU與建設資料中心,接著出租算力,才能慢慢回收投資。當融資成本升高,或者客戶承租需求不如預期,整條資本鏈就可能開始承受壓力。AI產業正在從「晶片供不應求」,走向「誰有足夠現金,誰才買得起晶片」。
SemiAnalysis報告還特別指出,這次模型修訂並未計入黃仁勳辭去輝達執行長的影響。研究團隊強調,即使黃仁勳繼續擔任執行長,也會做出相同的下修。這句話的重要性,恐怕不亞於2030年收入預測遭砍66%的數字。
因為這代表輝達面臨的問題,早在黃仁勳私人風波爆發之前,就已經存在。那是AI算力需求、定價能力與資本支出模式的結構性挑戰。而黃仁勳離任,可能又在原本的風險之上增加新的變數。
黃仁勳過去不只負責產品研發與銷售,更親自參與客戶合作、長期供應承諾、資本投資及資料中心融資安排。他的角色,某種程度上已經超越一家晶片公司的執行長,更像是整個AI算力生態系的重要資本組織者。
現在接任代理執行長的柯蕾特.克雷斯(Colette Kress),過去較重視財務紀律與風險控管。如果輝達新管理團隊重新檢視對新興雲端客戶的投資、融資支持與長期採購安排,部分原本仰賴輝達信用支持的AI資料中心專案,可能面臨額外壓力。
SemiAnalysis也認為,黃仁勳在輝達具有特殊重要性,領導權變動可能增加未來市占率流失的風險,甚至使情況比目前模型預測更差。也就是說,這份已經大幅下修的預測,尚未為輝達失去黃仁勳的經營風險作出額外調整。
這份報告的影響並不限於輝達。
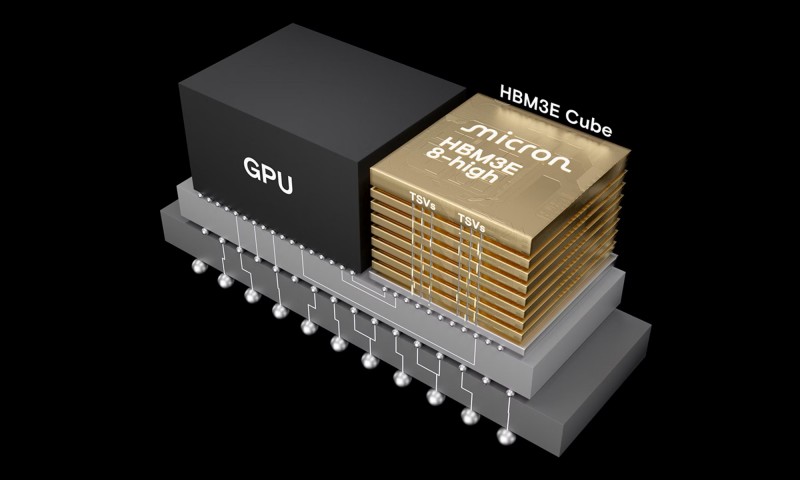
SemiAnalysis將2026年至2030年AI加速器邏輯晶片累計出貨面積預測下修17%,其中輝達占整體下修量的66%。2028年HBM需求位元數預測下修30%,2030年下修12%,反映晶片出貨與記憶體需求的重新調整。
對台積電而言,關鍵是輝達GPU投片需求若放慢,Google TPU、Amazon Trainium及其他ASIC能否填補產能。
對聯發科而言,SemiAnalysis將與Anthropic相關的Triggerfish TPU生命周期出貨預測下修42%,值得進一步檢驗是否影響未來客製化晶片營收。
博通2026年至2030年累計ASIC營收預測也遭下修11%,但相對輝達較有韌性。
這反映AI晶片競爭可能逐漸從單純比較運算效能,走向比較整體持有成本、每瓦效能與客戶融資能力。
換個角度來看,SemiAnalysis這次大幅下修,真正象徵的是AI產業的估值邏輯正在改變。
過去華爾街願意相信,只要AI模型愈來愈強、企業持續建置資料中心,龐大的資本支出終究能創造回報。
如今投資人開始要求,把未來的想像轉換成實際現金流。輝達承受的壓力尤其大。它既要面對Google、超微(AMD)、博通等競爭者,又高度依賴龐大的GPU資本支出市場;更重要的是,黃仁勳過去親自建立的商業與融資網絡,如今在受離去引發的破窗效應發酵之下,正面臨嚴峻考驗。
原本就被調降的市場成長預期,加上尚未完全反映的經營權變數,讓輝達未來的獲利能力出現更大的不確定性。
不過,華爾街也已經開始重新計算,每一顆GPU究竟值多少錢,每一座資料中心又需要多少現金,才能真正撐到賺錢的那一天。
市場像一張拉滿的弓,過去幾年不斷把AI未來的成長預期往上推。現在,各種外力介入以及資金不再源源不絕,那根弦已經鬆了。
AI的下一場競爭,除了誰擁有最先進的技術,還要看誰有真正的現金流,能夠撐到技術變成利潤。目前市場已經開始下修對AI的期待,但黃仁勳離開的影響,恐怕還沒有完全反映在預測裡。